این گزارش مروری در سطح بالایی از پروژههای بادی فراساحلی جهانی در سال 2025 ارائه میکند. با توجه به اینکه شتاب رشد اصلی برای سال به شدت در بازار سرزمین اصلی چین متمرکز است، این گزارش بر جزئیات تحولات کلیدی و پیشرفتهای عمده در بخش باد دریایی در سرزمین اصلی چین تمرکز خواهد کرد.
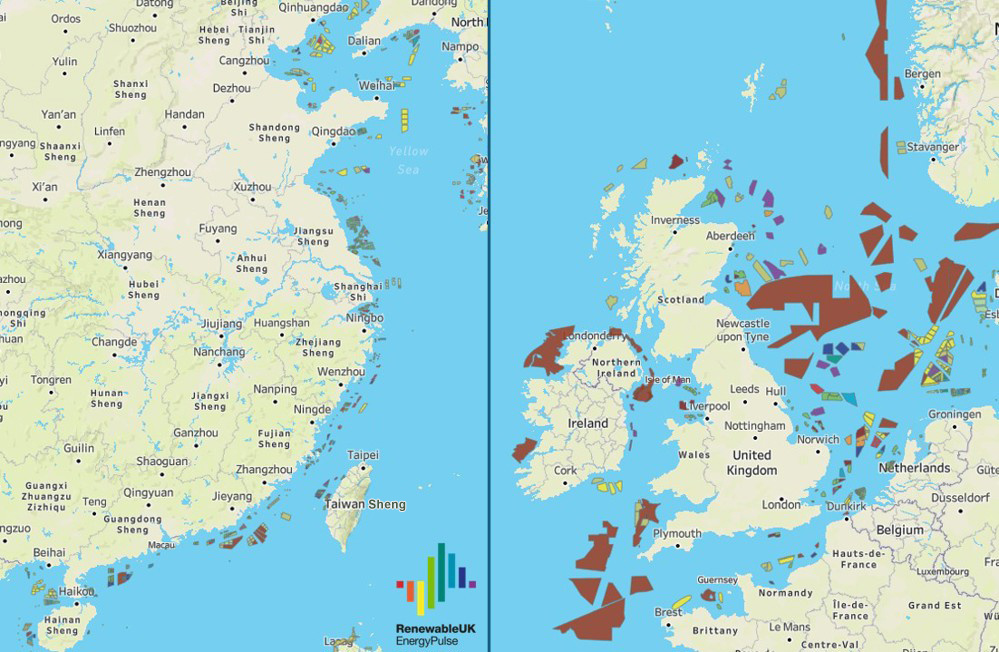
شکل 1: چیدمان مزارع بادی عملیاتی و برنامه ریزی شده در چین و دریای شمال، دو منطقه فعال برای نیروی بادی دریایی در سطح جهان. منبع تصویر: تولید مشترک EnergyPulse و Vekta Group.
I. راه اندازی پروژه و پیشرفت ساخت
تا سال 2025، در مجموع 23 پروژه بادی فراساحلی در شش بازار بزرگ جهانی به بهره برداری کامل خواهند رسید و سالانه 8.8 گیگاوات به ظرفیت نصب شده جدید اضافه خواهد شد. ظرفیت نصب شده تجمعی جهانی به 89.2 گیگاوات افزایش خواهد یافت.
موقعیت پیشرو سرزمین اصلی چین در بازار جهانی همچنان در حال گسترش است و امسال 6 گیگاوات ظرفیت نصب شده جدید اضافه شده است. مجموع ظرفیت نصب شده آن اکنون 52 درصد از کل ظرفیت جهانی را تشکیل می دهد. این پنجمین سال متوالی است که سرزمین اصلی چین بیش از نیمی از ظرفیت جدید سالانه نیروی بادی فراساحلی جهان را تامین میکند و موقعیت خود را به عنوان بزرگترین بازار نیروی بادی دریایی در جهان تثبیت میکند.
بریتانیا با 1.3 گیگاوات ظرفیت جدید راه اندازی شده در رتبه دوم قرار دارد و پس از آن تایوان، چین، آلمان، کره جنوبی و فرانسه به ترتیب با 935 مگاوات، 253 مگاوات، 200 مگاوات و 25 مگاوات در رتبه های بعدی قرار دارند. قابل ذکر است، پروژه 25 مگاواتی فرانسه تنها پروژه بادی دریایی شناور بود که در سال 2025 در سطح جهان راه اندازی شد.
علاوه بر این، 2.4 گیگاوات دیگر از پروژههای ظرفیت نصب شده، تمامی نصب توربینهای بادی را تا پایان سال تکمیل کردند، اما هنوز مراحل پذیرش نهایی را طی نکردهاند.
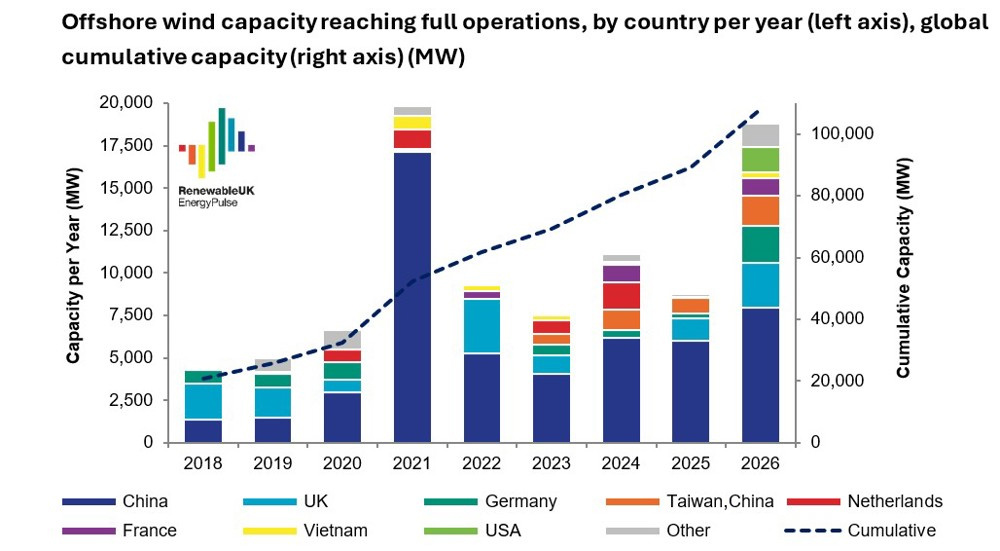
شکل 2: ظرفیت سالانه نیروی بادی فراساحلی تازه راه اندازی شده بر اساس کشور/منطقه و ظرفیت تجمعی جهانی
تا پایان سال 2025، پروژه های بادی فراساحلی با ظرفیت کل نصب شده 33 گیگاوات در 12 کشور و منطقه در سراسر جهان در حال ساخت بودند. سرزمین اصلی چین با 9.1 گیگاوات در حال ساخت پیشتاز است و پس از آن بریتانیا و ایالات متحده به ترتیب با 7.6 گیگاوات و 5.9 گیگاوات در رتبه های بعدی قرار دارند.
در زمینه ساخت و ساز نیروی بادی دریایی شناور، فرانسه یک پروژه ظرفیت نصب شده 60 مگاواتی دارد که در حال اتمام است. در سرزمین اصلی چین، یک پروژه آزمایشی بادی شناور 16 مگاواتی در حال حاضر در حال انجام عملیات لنگر انداختن است. پس از تکمیل، میزبان بزرگترین توربین بادی شناور تک واحدی جهان خواهد بود.
در سطح جهانی، پروژه هایی با 30 گیگاوات ظرفیت نصب شده اضافی در حال پیشرفت در ساخت زیرساخت های پشتیبانی هستند، از جمله 18.6 گیگاوات در سرزمین اصلی چین، 3.9 گیگاوات در بریتانیا و 3.3 گیگاوات در لهستان. این ذخیره شامل تقریباً 263 مگاوات پروژه های بادی دریایی شناور است که تقریباً به طور کامل در سرزمین اصلی چین واقع شده است و شامل پنج پروژه نمایشی و طرح های پیش از تجاری سازی می شود.
II. دینامیک بازار اجاره بستر دریا
سال 2025 کندترین سال برای فعالیت لیزینگ جهانی بستر دریا در انرژی بادی فراساحلی از سال 2021 بوده است. تحت تأثیر عوامل متعددی از جمله امکان سنجی ناکافی تأمین مالی برای سایت ها و کاهش سهمیه های لیزینگ توسط چندین دولت، چندین دور مناقصات لیزینگ بستر دریا منجر به مناقصه ناموفق یا عدم وجود پیشنهادی شد.
علیرغم بادهای مخالف صنعت، حقوق انحصاری توسعه سایت برای 40 گیگاوات پروژه های بادی فراساحلی جهانی در سال جاری تضمین شد و خط لوله پروژه جهانی را بیشتر گسترش داد. از سال 2021، 21 کشور و منطقه در سراسر جهان منابع اجاره بستر دریا را منتشر کرده اند که مجموعا ظرفیت 325 گیگاوات را نشان می دهد.
سرزمین اصلی چین در سال 2025 بر بازار جهانی لیزینگ بستر دریا مسلط شد و تنها در ژانویه 15.1 گیگاوات منابع سایت را در پنج منطقه آزاد کرد و به دنبال آن 5 گیگاوات اضافی منتشر شد. مقیاس اجاره تجمعی آن در جهان پیشتاز است. بریتانیا و کره جنوبی هر کدام 4.5 گیگاوات منابع اجاره بستر دریا را منتشر کردند که در سطح جهانی در رتبه دوم قرار دارند.
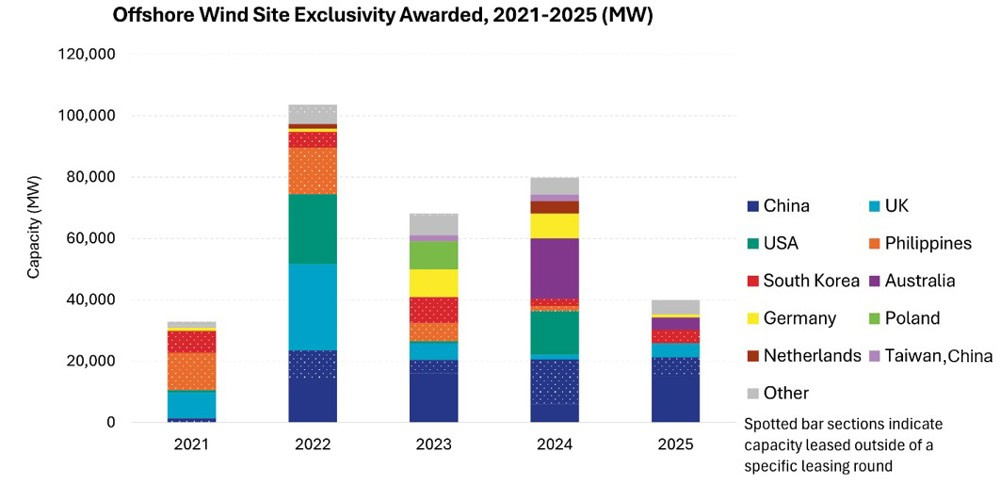
شکل 3: فعالیتهای اجاره بستر دریای مزرعه بادی فراساحلی، 2021-2025
III. وضعیت اجرای تصمیم سرمایه گذاری نهایی (FID).
بخش انرژی بادی فراساحلی جهانی شاهد روند مثبتی در تصمیمگیریهای سرمایهگذاری نهایی (FID) در سال 2025 بود، با پروژههایی که مجموعاً 16.2 گیگاوات ظرفیت نصب شده به نقطه عطف بحرانی FID در طول سال رسیدند - افزایشی اندک در مقایسه با سال 2024. این رقم ممکن است همچنان در معرض بازنگری رو به بالا به دلیل افشای ناقص اطلاعات در بازار اصلی پروژه FID چین باشد.
مقیاس پروژه های FID خارج از سرزمین اصلی چین رشد سال به سال قابل توجهی داشته است و از کمتر از 5 گیگاوات در سال 2024 به 7.6 گیگاوات در سال 2025 رسیده است. لهستان با 3.3 گیگاوات پیشتاز است و آلمان و بریتانیا به ترتیب با 1.6 گیگاوات و 1.1 گیگاوات در رتبه های بعدی قرار دارند. ایالات متحده، منطقه تایوان چین و ویتنام به ترتیب 816 مگاوات، 500 مگاوات و 249 مگاوات دارند.
IV. وضعیت امضای قرارداد هواداران
در سال 2025، حجم سفارشهای رسمی توربینهای بادی فراساحلی در سرتاسر جهان نسبت به سال گذشته کاهش یافت، با ظرفیت قراردادی برای سال 14.2 گیگاوات - کمتر از 17.8 گیگاوات ثبت شده در سال 2024. این آمار فقط شامل قراردادهای رسمی است و توافقنامههای تامینکننده ترجیحی را استثنا نمیکند.
تولیدکنندگان توربین چینی اکثر سفارشات جهانی را تضمین کردند و قراردادهایی با مجموع 10.4 گیگاوات ظرفیت نصب شده، همه برای پروژه های داخلی، برنده شدند. Mingyang با 2.7 گیگاوات از نظر سفارش در رتبه بندی سالانه پیشتاز بود و پس از آن Goldwind با 2.3 گیگاوات. Siemens Gamesa و Vestas هر کدام تقریباً 1.9 گیگاوات سفارشات را تضمین کردند.
مجموع سفارشات خارج از سرزمین اصلی چین به 3.8 گیگاوات رسید که آلمان 2 گیگاوات، تایوان، چین با 1 گیگاوات، کره جنوبی با 500 مگاوات و لهستان با 390 مگاوات. تا سال 2025، چهار تولیدکننده توربین چینی به طور جمعی سفارشات رسمی برای توربین های 20 مگاواتی با ظرفیت نصب شده 2.5 گیگاوات را تضمین کردند.
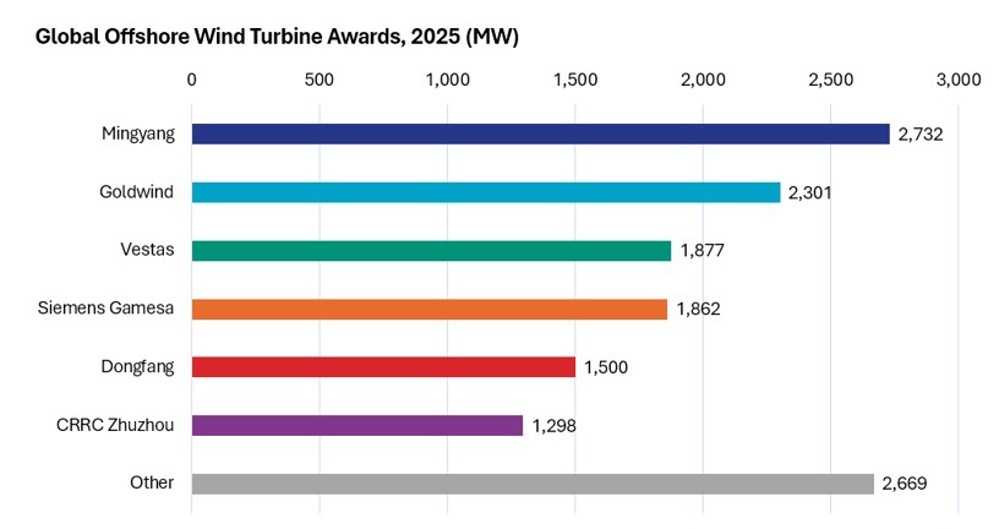
شکل 4: قراردادهای رسمی توربین بادی امضا شده توسط سازنده در سال 2025
در سطح ظرفیت نصب شده، بزرگترین توربین های بادی تک واحدی که تا سال 2025 در اروپا مستقر شده اند، مدل های 15 مگاواتی از Vestas و Siemens Gamesa خواهند بود. چین بر توسعه سایتهای با سرعت کم تمرکز دارد و عمدتاً از توربینهای 8 تا 12 مگاواتی جفت شده با روتورهایی با قطر بیش از 230 متر برای به حداکثر رساندن راندمان تولید برق استفاده میکند. در ژانویه 2026، Goldwind نصب اولین توربین بادی دریایی 20 مگاواتی جهان را به پایان رساند و در پی آن استقرار انبوه آن آغاز شد.
V. پیش بینی توسعه بازار برای سال 2026
EnergyPulse پیشبینی میکند که افزایش ظرفیت بادی فراساحلی جهانی در سال 2026 به 18.8 گیگاوات خواهد رسید، بدون احتساب 10.8 گیگاوات از سرزمین اصلی چین. انتظار میرود این مقیاس، سال 2026 را به دومین سال رکورددار از سال 2021 تبدیل کند و ظرفیت تجمعی باد فراساحلی جهانی را از نقطه عطف بحرانی 100 گیگاوات عبور دهد.
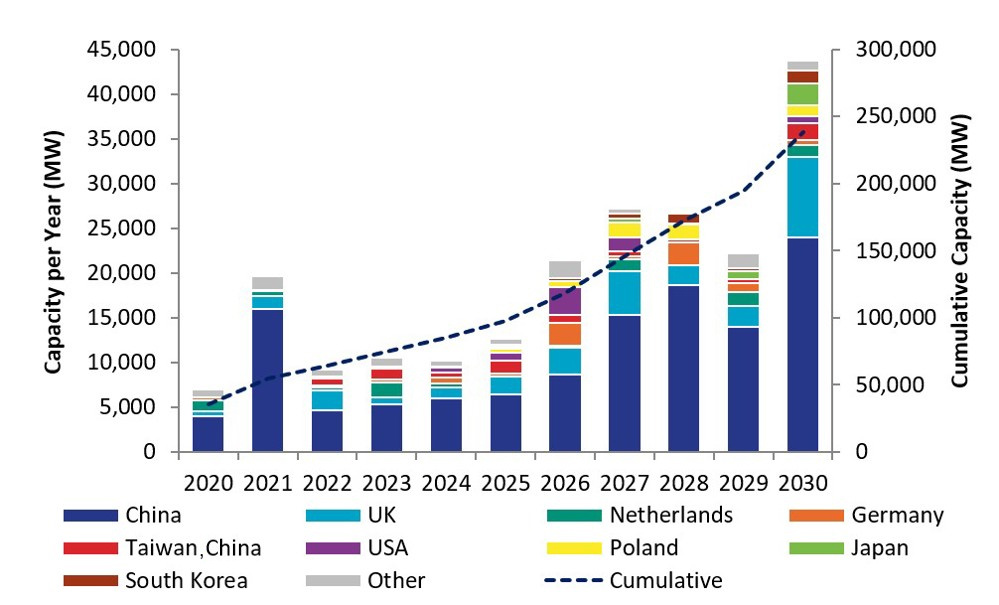
شکل 5: پیش بینی ظرفیت جهانی نیروی بادی فراساحلی راه اندازی شده از سال 2020 تا 2030 (واحد: مگاوات)
سال 2026 ممکن است سالی اساسی برای تغییر شکل چشم انداز بازار جهانی انرژی بادی فراساحلی باشد. از سال 2021، سرزمین اصلی چین به طور مداوم بیش از نیمی از ظرفیت سالانه جدید راه اندازی شده در جهان را برای چندین سال متوالی تامین کرده است. تا سال 2026، از آنجایی که بریتانیا، آلمان، منطقه تایوان چین و بازارهای نوظهور تأسیسات را افزایش می دهند، سهم بازار سرزمین اصلی چین ممکن است اندکی کاهش یابد. با این حال، تا زمانی که پروژه های داخلی سرزمین اصلی چین طبق برنامه زمان بندی تعیین شده پیش برود، موقعیت غالب آن در بازار همچنان قوی خواهد بود.
پروژههای بادی فراساحلی در نیمه اول سال 2026 شتاب راهاندازی قوی خود را حفظ کردند: پروژههایی که مجموعاً 2.4 گیگاوات ظرفیت نصب شدهاند، تمام تاسیسات توربین را تکمیل کردهاند و در انتظار بازرسیهای پذیرش نهایی هستند. علاوه بر این، چهار پروژه هر کدام با ظرفیت بیش از 1 گیگاوات در مراحل پایانی نصب توربین قرار دارند و کمتر از 10 درصد از کار باقی مانده است و پشتیبانی قوی برای رشد ظرفیت در نیمه اول سال فراهم می کند.