تاسیسات جهانی برق بادی در سال 2025 به رکورد بالایی رسیدند، با این حال شتاب صنعت هیچ نشانه ای از کندی در این اوج نشان نمی دهد. طبق آخرین گزارش Wood Mackenzie، سال 2026 ورود صنعت به "آب های عمیق تحول ساختاری" خواهد بود. تأثیر متقابل تعدیلهای سیاست، تکامل فناوری و بازسازی بازار، چالشهای کوتاهمدت کاهش رشد و تشدید رقابت را به همراه خواهد داشت، در حالی که همزمان فرصتهای بلندمدتی برای گسترش باد فراساحلی، تثبیت هزینه و همترازی مجدد ارزش ایجاد میکند. امسال، این بخش در میان چالش ها و پیشرفت ها به دنبال یک تعادل رشد جدید خواهد بود.
بدون مقدمه، بیایید به آخرین گزارش وود مکنزی بپردازیم تا هفت روند اصلی شکل دهنده صنعت برق بادی تا سال 2026 را باز کنیم و در مسیر آینده این بخش شفافیت پیدا کنیم!
روند 1: تاسیسات برق بادی جهانی الگوی متفاوتی از "آهسته شدن رشد در چین و گسترش رشد در سایر مناطق" را نشان خواهند داد.
وود مکنزی پیش بینی می کند که تاسیسات برق بادی جهانی در سال 2025 به رکورد 170 گیگاوات خواهد رسید. با این حال، پیش بینی می شود که تاسیسات جدید با کاهش 6 درصدی در سال 2026 به 160 گیگاوات برسد. این افت اساساً از تعدیل انتقالی ناشی میشود که چهاردهمین برنامه پنج ساله چین به پایان میرسد.
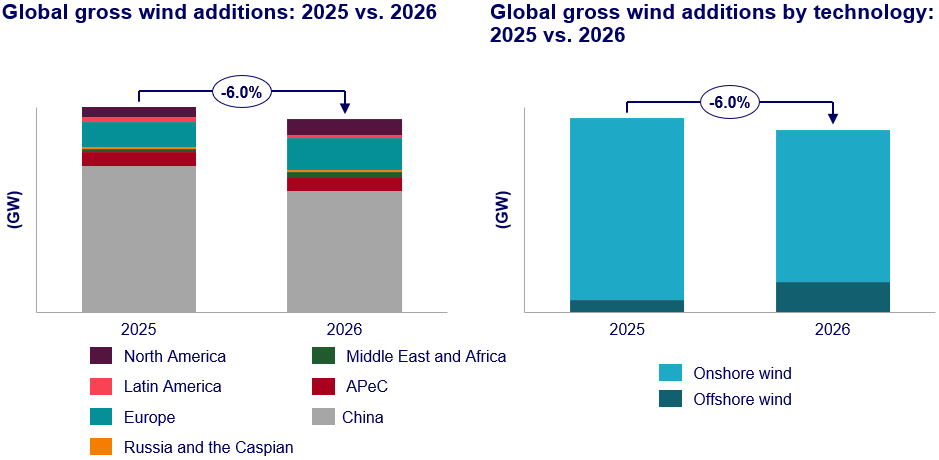
آلمان به لطف تعداد زیادی از پروژه های بادی خشکی تصویب شده در سال 2024 به رشد قابل توجهی دست یافت. ایالات متحده که با عجله برای نصب پروژه ها قبل از انقضای اعتبار مالیاتی تولید هدایت می شد، به بزرگترین بازار خارج از چین تبدیل شد.
روند 2: مناقصه برق بادی فراساحلی وارد دوران 3.0 می شود و آماده تبدیل شدن به یک محرک کلیدی برای بهبود صنعت است.
سال 2026، سالی را برای نیروگاه بادی فراساحلی رقم خواهد زد و انتظار میرود که تاسیسات جدید نسبت به سال گذشته دوبرابر شوند و به محرک اصلی رشد صنعت تبدیل شوند. این پیشرفت به ارتقای مکرر مدلهای پیشنهادی بستگی دارد. با رسیدگی به شکستها و لغو پروژهها ناشی از کاهش یارانهها و شرایط سخت در مرحله مناقصه 2.0 قبلی، چندین کشور در سراسر جهان مناقصههای «باد فراساحلی 3.0» را معرفی کردهاند. اینها شرایط مطلوب تری دارند تا اطمینان حاصل شود که پروژه ها نه تنها اعطا می شوند بلکه با موفقیت ساخته می شوند.
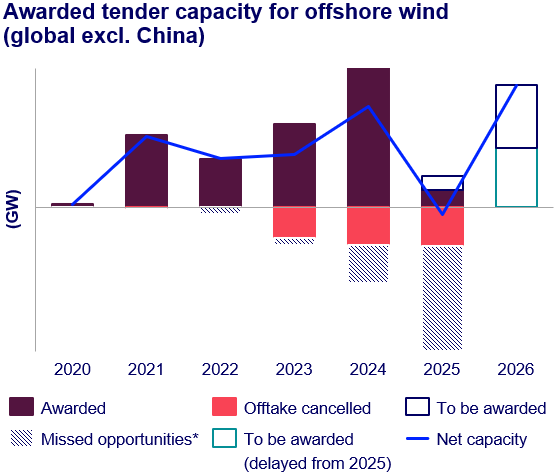
دور هفتم تخصیص ظرفیت بریتانیا به عنوان اولین "آزمایش تورنسل" برای مناقصه 3.0 خواهد بود. وود مکنزی پیش بینی می کند که چارچوب جدید به طور موثر رکود قبلی صنعت را معکوس کرده و اجرای پروژه های بادی دریایی را تسریع می بخشد. با این حال، حذف قراردادهای خرید برق باعث ایجاد آرامش در ساخت و ساز در حدود سال 2028 می شود و پروژه های مناقصه جدید برای اتصال به شبکه در اوایل دهه 2030 متمرکز می شوند. زمانبندی نامناسب استقرار پروژه میتواند باعث ایجاد تنشهای مجدد در زنجیره تامین شود. راهحل بهینه برای سیاستگذاران، «استقرار غیرمتمرکز» است تا از فشارهای زنجیره تأمین ناشی از راهاندازی پروژههای متمرکز جلوگیری شود، و اطمینان حاصل شود که زنجیره صنعتی در میان نوسانات چرخهای صنعت، فعالیتهای مستمر خود را حفظ میکند.
روند سوم: چالش های جدید برای توسعه نیروی بادی فراساحلی در بحبوحه اصلاحات بخش برق بازارمحور چین.
مکانیسم ورود دو مرحلهای به بازار که از سال 2025 اجرا میشود، توسعهدهندگان را ملزم میکند تا قبل از تعیین بازده، حقوق توسعه را تضمین کنند که منجر به رشد راکد در ذخایر پروژه میشود. این روند ممکن است تا سال 2026 ادامه یابد. اگرچه پروژه های تایید شده موجود برای حمایت از ساخت و ساز در سه سال آینده کافی است، نیروی بادی فراساحلی در مقایسه با انرژی بادی خورشیدی و خشکی تحت مدل قیمت گذاری مبتنی بر بازار، فاقد رقابت است. تمرکز اصلی برای سال 2026 در این است که آیا چین سیاست های حمایتی برای پروژه های اعماق دریا ارائه خواهد کرد، که مستقیماً بر تحقیق و توسعه فناوری و توسعه زنجیره تأمین این صنعت تأثیر می گذارد.
روند چهارم: صنعت برق بادی ایالات متحده عمیقاً درگیر کشمکش بین سیاست و تقاضا است.
یک قانون لایحه بزرگ زیبا تصریح می کند که پروژه های برنامه ریزی شده برای عملیات تجاری در سال های 2029-2030 باید تا ژوئیه 2026 ساخت و ساز را آغاز کنند تا واجد شرایط دریافت اعتبار مالیاتی باشند و توسعه دهندگان را مجبور به تسریع در تدارکات کند. این عوامل به دلیل عدم قطعیت تعرفهها، ریسکهای مجاز و تعلیق ساخت و ساز بادی فراساحلی دولت ترامپ، فشارهای صنعت را تشدید میکنند.
با این حال، رشد تقاضای برق یک فرصت است. تا سال 2030، اوج تقاضای برق در ایالات متحده به میزان قابل توجهی افزایش خواهد یافت. بارهای جدید مانند مراکز داده، نیاز به نیروی باد را برجسته میکند، که به طور بالقوه باعث تنظیم سیاستها برای افزایش تعرفههای خوراک و جرقهای افزایش معاملات صنعت میشود.
روند پنجم: دفع توربین های بادی قدیمی به عنوان یک محرک رشد جدید برای صنعت ظاهر می شود.
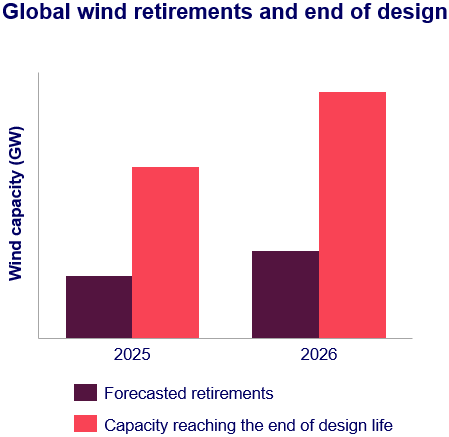
تعداد قابل توجهی از توربینهای بادی در سراسر جهان بیش از 20 سال است که کار میکنند، با ناوگان قابل توجه دیگری که به پایان عمر طراحی خود نزدیک شدهاند. تصمیمات در مورد از کار انداختن برای اولین بار تأثیر ملموسی بر صنعت برق بادی خواهد داشت. با توجه به ملاحظات مالی، توسعه دهندگان در بازارهای بالغ مانند اروپا و آمریکای شمالی، افزایش طول عمر توربین را در اولویت قرار داده اند، که به طور قابل توجهی تقاضا برای مقاوم سازی و افزایش ظرفیت را افزایش می دهد. مزایای هزینه و کارایی توربینهای بادی جدید، بازنشستگی واحدهای قدیمی را تسریع میکند و از طریق «تجدید داراییهای موجود» محرک رشد جدیدی برای صنعت ایجاد میکند.
روند 6: تا سال 2026، قیمت کلی تجهیزات با ظهور ویژگی های متفاوت در بخش های مختلف بازار تثبیت خواهد شد.
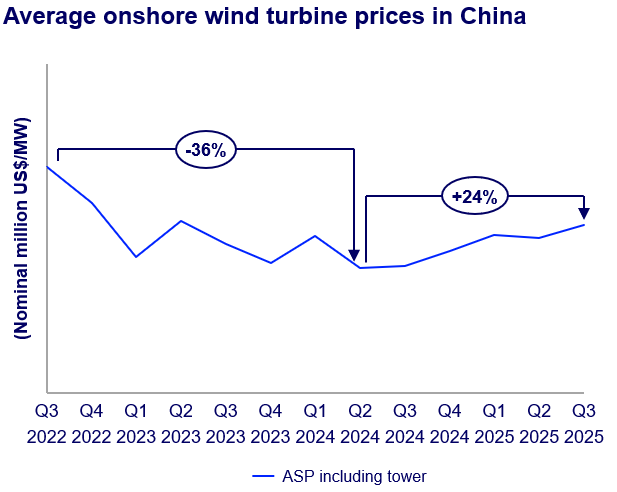
تولیدکنندگان لوازم خانگی چینی تحت تأثیر دوگانه خود تنظیمی صنعت و کنترل های سیاستی با جنگ قیمت ها خداحافظی کرده اند. توافقنامه خودتنظیمی صنعت در سال 2024 و سیاست دولت در سال 2025 برای مهار رقابت بینظم، به طور موثر فشار نزولی بر قیمت توربینها را محدود کرده است. انتظار میرود که قیمت توربینهای بادی چین در سال 2025 همراه با افزایش قابل توجه قیمت در سال 2026 تثبیت شود. با این حال، توسعهدهندگان ممکن است فشار ناشی از کاهش بازده پروژهها را به زنجیره تامین منتقل کنند و خطر کاهش جزئی قیمت را در پی داشته باشد.
بازارهای غربی پس از رسیدن به اوج تورم شاهد کاهش هزینه ها خواهند بود. سال 2025 با کاهش تدریجی فشارهایی مانند کمبود نیروی کار ماهر و نرخ های بهره بالا، سال اوج تورم در غرب است. قیمت توربین ها در سال 2026 وارد مرحله تثبیت خواهد شد. اروپا شاهد بهینه سازی هزینه از طریق استقرار مقیاس توربین های 6 تا 7 مگاواتی در خشکی خواهد بود، اگرچه مکانیسم تنظیم مرز کربن پیشنهادی (CBAM) ممکن است خرید را پیچیده و پتانسیل کاهش هزینه را محدود کند. بازار ایالات متحده که تحت سلطه عوامل سیاستی مانند تعرفه ها و اجازه تاخیر است، همچنان می تواند شاهد افزایش قیمت توربین باشد، زیرا زنجیره های تامین محلی با فشار ظرفیت توسعه دهندگانی که برای نصب توربین ها عجله دارند، مواجه هستند.
روند 7: دگرگونی بازارمحور باعث بازسازی منطق رقابت صنعت می شود
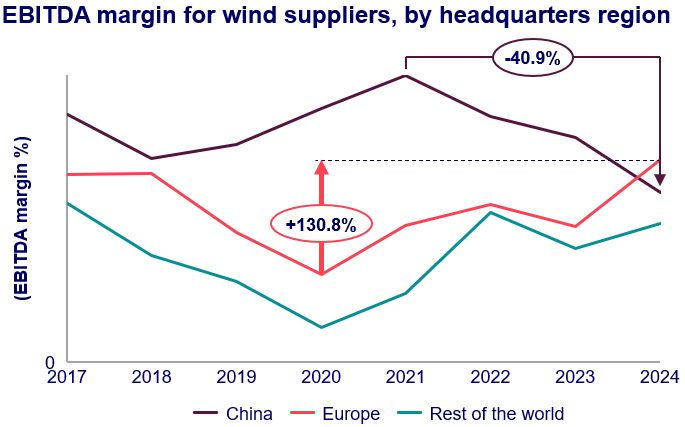
بازارهای اصلی مانند چین و آلمان در حال گذار از قیمت گذاری ثابت برق به قیمت گذاری مبتنی بر بازار هستند و زنجیره صنعت را مجبور می کند از "رقابت هزینه ای" به "رقابت ارزشی" تغییر مسیر دهد. OEM های غربی بر روی حوزه های پیشرفته مانند طراحی مدولار، تعمیر و نگهداری پیش بینی هوش مصنوعی و یکپارچه سازی شبکه تمرکز کرده اند. برای حذف برچسب «کمهزینه»، شرکتهای سازنده پیشرو چینی راهحلهای جامعی از جمله توسعه پروژه و سیستمهای انرژی هیبریدی را راهاندازی میکنند، در حالی که تلاشها را برای انطباق با ESG و تولید محلی تشدید میکنند. این تحول، OEM ها را نه تنها در مقابل همتایان خود، بلکه در مقابل دیگر انرژی های تجدیدپذیر مانند انرژی خورشیدی قرار می دهد. با از بین رفتن موانع بازار، انتظار میرود تا سال 2026 قدرت بادی از نظر رقابت در برخی مناطق از انرژی خورشیدی پیشی بگیرد.
نتیجه گیری: سال 2026، «سال تحول و پیشرفت» برای صنعت برق بادی
تا سال 2026، صنعت برق بادی دیگر از حرکت آرام فاز رشد سریع قبلی خود لذت نخواهد برد، بلکه در عوض دورهای از یکپارچگی عمیق را پشت سر خواهد گذاشت که ناشی از تحولات ساختاری است. واگرایی سیاستها، چشمانداز بازار جهانی را تغییر میدهد و باد فراساحلی به عنوان محرک اصلی رشد ظاهر میشود. تثبیت هزینهها به رقابت بینظم پایان میدهد، در حالی که دفع توربینهای قدیمی و تحول بازار محور، مسیر بلندمدت صنعت را مشخص میکند.
برای بازیگران صنعت، امسال هم چالشها - فشارهای مداوم ناشی از عدم قطعیت سیاستها، ریسکهای زنجیره تامین و تشدید رقابت - و هم فرصتها: افزایش نیروی بادی فراساحلی، احیای بازار موجود، و سود حاصل از رقابت مبتنی بر ارزش، همگی در انتظار کسانی است که جرات سوار شدن بر موج را دارند. همانطور که این گزارش نشان می دهد، در زیر نوسانات کوتاه مدت، ارتقاء صنعتی عمیق تری نهفته است. هر تعدیل انجام شده در سال 2026، زمینه را برای پیشرفت صنعت برق بادی به سمت آینده ای پایدارتر و رقابتی تر فراهم می کند.
شرکت آلمانی HKW که در سال 1921 تأسیس شد، از سال 1985 در زمینه یاتاقان های توربین بادی تخصص داشت و تخصص فناوری را در سراسر تکامل صنعت انباشته کرد. فن آوری یاتاقان اصلی استوانه ای سه ردیفه آن به طور مداوم در بین سه رتبه برتر اروپا قرار دارد. یاتاقان های اصلی استوانه ای سه ردیفه HKW با بهره گیری از تخصص سه گانه فناوری در ساختار، مواد و فرآیندهای ساخت، شش مزیت اصلی را ارائه می دهند: قابلیت اطمینان بالا، ظرفیت تحمل بار قوی، استحکام ساختاری افزایش یافته، راندمان انتقال بالا، نصب آسان و هزینه کلی پایین. یاتاقان های اصلی استوانه ای سه ردیفه HKW چه در مزارع بادی خشکی مستقر شوند و چه در مواجهه با خوردگی اسپری نمک و شرایط امواج شدید در محیط های دریایی، به طور قابل توجهی زمان خرابی توربین و فرکانس تعمیر و نگهداری را کاهش می دهند و عملکرد کارآمدی را در تمام سناریوهای عملیاتی ارائه می دهند. HKW که عمیقاً در زنجیره تامین برق بادی ریشه دارد، از شبکه خدمات محلی خود در سطح جهانی برای خدمت به شرکای خود در سراسر جهان با فناوری پیشرفته و محصولات ممتاز استفاده میکند.