بر اساس آخرین گزارش «نمای کلی بازار جهانی» که توسط شرکت تحقیقاتی بازار انرژی بادی TGS 4C منتشر شده است، صنعت انرژی بادی فراساحلی جهانی در سال 2025 به دلیل تأثیر ترکیبی عوامل متعدد، کندی موقتی را تجربه خواهد کرد.
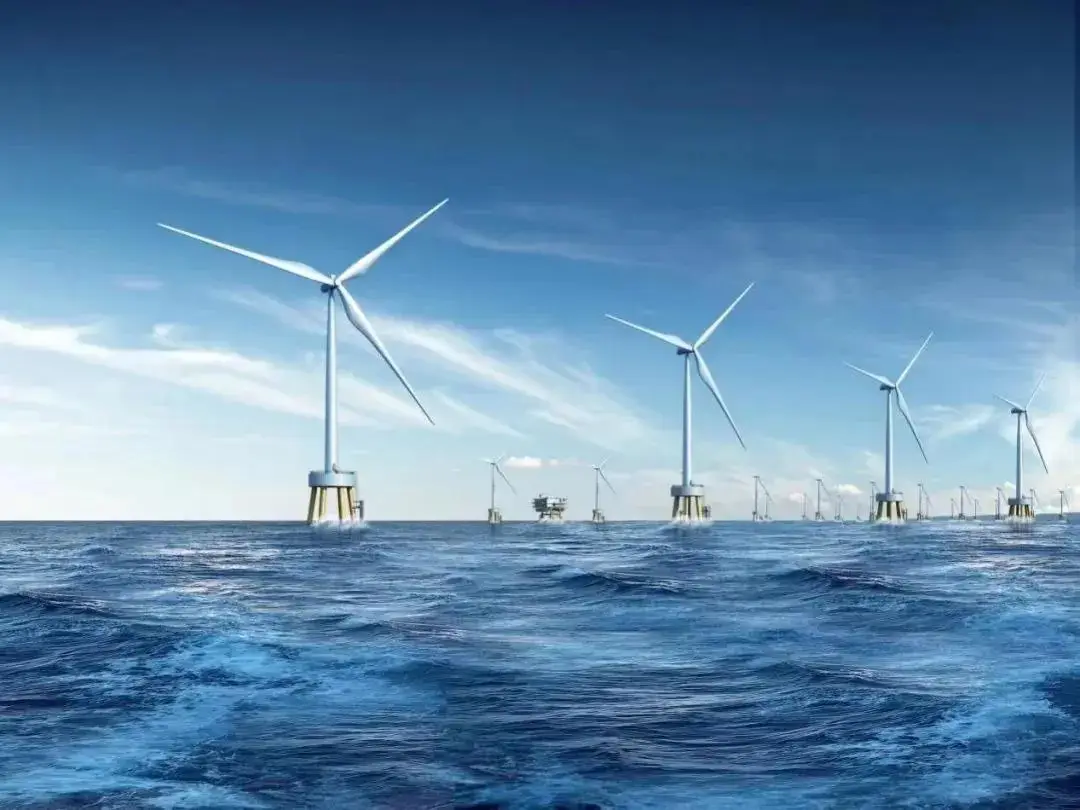
در سال 2025، فشارهای صنعت به طور قابل توجهی تشدید شد، به طوری که مسائل اصلی مانند مزایده های سایت متوقف شده، کاهش سرمایه گذاری، و لغو قراردادهای خرید برق (PPA) همچنان توسعه را محدود می کند. دادهها نشان میدهد که مجموع تاییدیههای جدید سایت برای سال به تنها 17.2 گیگاوات کاهش یافته است - 78٪ کاهش از میانگین 75 گیگاواتی ثبت شده بین سالهای 2022 تا 2024. تاییدیههای PPA به 3.1 گیگاوات کاهش یافت و تنها کره جنوبی، فرانسه و ایرلند قراردادهای پروژهای با قیمت ثابت امضا کردند.
به عنوان یک نتیجه مستقیم، پیشبینیهای بلندمدت صنعت بهطور قابلتوجهی به سمت پایین بازنگری شدهاند: پیشبینی میشود که ظرفیت بادی فراساحلی جهانی تا سال 2030 به میزان 28 درصد نسبت به مدت مشابه سال قبل کاهش یابد، و تأسیسات در خارج از چین از 192 گیگاوات به 121 گیگاوات کاهش یابد. ظرفیت پیش بینی شده برای اروپا و منطقه آسیا و اقیانوسیه به ترتیب 21 درصد و 31 درصد کاهش یافته است. افزایش ظرفیت برنامه ریزی شده در خارج از چین قبل از سال 2040 نیز 22 درصد کاهش یافته است و از 435 گیگاوات در سه ماهه چهارم سال 2024 به 341 گیگاوات کاهش یافته است. این تعدیل به طور کامل منعکس کننده عدم قطعیت های جاری پیرامون اقتصاد پروژه و چارچوب های سیاست است.
علیرغم فشارهای کوتاه مدت قابل توجه، این گزارش به وضوح سال 2026 را به عنوان نقطه عطف محوری برای بهبود صنعت معرفی می کند. پیشبینی میشود تا آن سال، جوایز قرارداد خرید برق به طور قابلتوجهی به 17.6 گیگاوات افزایش یابد و پیشبینی میشود که مناقصه سایت به 20 گیگاوات برسد. در خارج از چین، 11.4 گیگاوات پروژه برای اطمینان از تصمیمات سرمایه گذاری نهایی پیش بینی می شود، در حالی که نزدیک به 10 گیگاوات پروژه عملیات تجاری را آغاز خواهند کرد. این سیگنالهای مثبت متعدد باعث بازگشت تدریجی صنعت خواهد شد.
در درازمدت، نیروی باد دریایی شناور به عنوان موتور اصلی رشد صنعت ظاهر شده است. این گزارش پیشبینی میکند که با توجه به فناوریهای استاندارد کاهش هزینهها، ظرفیت انرژی بادی شناور جهانی (شامل پروژههای در حال ساخت) تا سال 2030 به 4.1 گیگاوات خواهد رسید و تا سال 2040 به 56.2 گیگاوات افزایش خواهد یافت.
کارشناسان خاطرنشان می کنند که سال 2025 برای بسیاری از توسعه دهندگان و تامین کنندگان بادی فراساحلی یک سال چالش برانگیز خواهد بود و کاهش پروژه ها منجر به تجدید ساختار و اخراج مکرر شرکت ها می شود. با این حال، حمایت جهانی قوی از نیروی بادی فراساحلی، همراه با ذخایر فراوان پروژههای موجود در حال ساخت و پیشرفتهای مداوم فناوری، صنعت را به سمت فاز رشد پایدارتر و پایدارتر از سال 2026 سوق میدهد. این شتاب مستمری را برای انتقال انرژی جهانی فراهم میکند.
پیشرفت نیروی بادی فراساحلی به شدت به اجزای اصلی متکی است. یاتاقان اصلی استوانهای سه ردیفه آلمانی HKW از سه تخصص فنی در ساختار، مواد و فرآیندهای ساخت برای ارائه شش مزیت اصلی بهره میبرد: قابلیت اطمینان بالا، ظرفیت تحمل بار قوی، استحکام ساختاری افزایش یافته، راندمان انتقال بالا، نصب آسان و هزینه کلی پایین. یاتاقانهای اصلی استوانهای HKW چه در مزارع بادی خشکی مستقر شوند و چه در مواجهه با خوردگی اسپری نمک و شرایط شدید موج در دریا، به طور قابلتوجهی زمان خرابی توربین و فرکانس تعمیر و نگهداری را کاهش میدهند و عملکرد کارآمدی را در تمام شرایط عملیاتی ارائه میدهند. HKW که عمیقاً در زنجیره تامین برق بادی ریشه دارد، از شبکه خدمات محلی خود در سطح جهانی برای خدمت به شرکای خود در سراسر جهان با فناوری پیشرفته و محصولات ممتاز استفاده میکند.